Search for:

СТАНОВИЩЕ относно икономическата целесъобразност, трафика и рисковете пред намерението за отдаване на основни пътни обекти и автомагистрали в България на концесия

1. ВЪВЕДЕНИЕ И ПОСТАВЯНЕ НА ПРОБЛЕМА
Обявените намерения за отдаване на големи пътни обекти и автомагистрали на концесия повдигат повече въпроси, отколкото дават отговори. Всяка концепция за пътна концесия се базира на фундаменталния въпрос за финансовата самоиздръжка през потребителските такси.
За да се определи стойността и икономическата жизнеспособност на една пътна концесия, най-важният показател е реалният автомобилен трафик – колко превозни средства преминават, в какви часови диапазони и с каква интензивност.
Тук възниква ключовият въпрос: Кой и на каква база ще определя трафика, върху който ще се изчисляват финансовите параметри на бъдещите концесии? Това не е просто технически детайл. Това е основата, върху която се определя дали една сделка е икономически изгодна за държавата, или е структурирана в полза на частния оператор.
2. ХРОНОЛОГИЯ НА НЕУСПЕШНИТЕ ПРОУЧВАНИЯ И ОПИТИ В БЪЛГАРИЯ
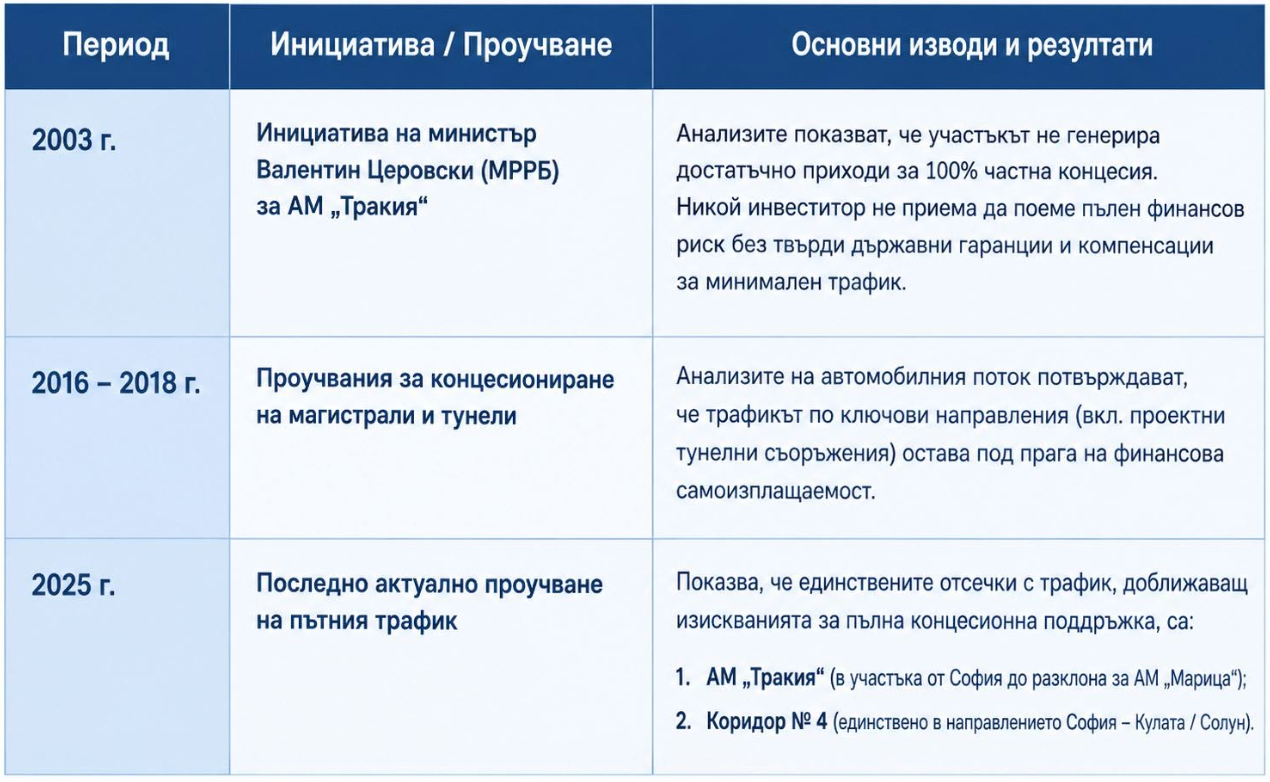
България има богат исторически опит с опитите за концесиониране на пътната мрежа. Анализът на натрупаната практика през последните две десетилетия показва ясната причина, поради която до момента у нас няма реализирана пътна концесия: интензивността на трафика на по-голямата част от мрежата е недостатъчна, за да покрие необходимите капиталови и експлоатационни разходи без държавна субсидия.
Тази хронология категорично показва: предходните правителства не са се отказали от концесиите поради липса на политическо желание, а поради обективна липса на икономическа логика без пряка държавна намеса.
3. МОДЕЛЪТ „ПЕЧАЛБАТА Е ЧАСТНА, РИСКЪТ – ЗА ДЪРЖАВАТА“
Тъй като реалният трафик в преобладаващата си част от мрежата не покрива инвестициите (таб.1), кандидатите за концесионери неизбежно изискват правни и финансови механизми за защита:
Държавна гаранция за минимален трафик – ако преминаващите автомобили са по-малко от заложените в прогнозата, държавата доплаща разликата от бюджета.
Смесено (хибридно) финансиране – държавата осигурява значителна част от грантовото финансиране за строителство, а концесионерът събира таксите за поддръжка и печалба.
При този сценарий концепцията за концесия се обезсмисля: Ако държавата трябва да финансира изграждането и да гарантира приходите при нисък трафик, то защо пътят се предава на частен оператор?
При подобно поставяне на рамката се възпроизвежда най-порочният модел:
За частния концесионер: Гарантирана норма на възвръщаемост без реален пазарен риск.
За държавата и данъкоплатците: Поемане на строителния риск, финансовите дефицити и изплащането на компенсации при неизпълнени прогнози за трафика.
4. ИЗИСКВАНИЯ НА ИНСТИТУТА ЗА ПЪТНА БЕЗОПАСНОСТ
За да се предотврати ощетяването на публичния интерес и нанасянето на щети върху държавния бюджет, Институтът за пътна безопасност настоява за пълна транспарентност. Преди задействането на каквато и да е процедура за отдаване на концесия на пътни обекти, публично следва да бъдат представени независими международни анализи относно:
Реалния автомобилен поток (проведен чрез сертифицирани системи за замерване, а не субективни прогнози).
Прогнозираните приходи от такси (ТОЛ и винетки).
Необходимите първоначални и последващи капиталови инвестиции.
Реалния срок за възвръщаемост на капитала.
Точния размер на очакваното държавно съфинансиране или компенсации.
Пълна оценка на риска за държавния бюджет при неблагоприятни сценарии.
5. ЗАКЛЮЧЕНИЕ
Отдаването на пътни обекти на концесия в условия на недостатъчен трафик превръща концесионера в обикновен събирач на такси с гарантирана от държавата печалба.
Ако държавата трябва да осигури средствата за изграждането на дадена автомагистрала или съоръжение и след това да гарантира приходите на концесионера, публичното говорене за „привличане на частен капитал“ е дезинформация. Институтът за пътна безопасност призовава за спиране на всички празни приказки на министър и премиер до изготвянето и публичното оповестяване на независими, публично достъпни икономически и трафик анализи.
Екип на ИПБ
СТАНОВИЩЕ относно създаването на нови структури

Институтът за пътна безопасност счита, че предложеният от Министерския съвет модел за промяна в управлението на пътната безопасност няма да доведе до единен контролен орган и единен информационен център. Напротив – той увеличава броя на институциите, размива отговорностите и създава предпоставки за институционална криза.
1. Информацията ще се движи между институциите, вместо да се използва ефективно
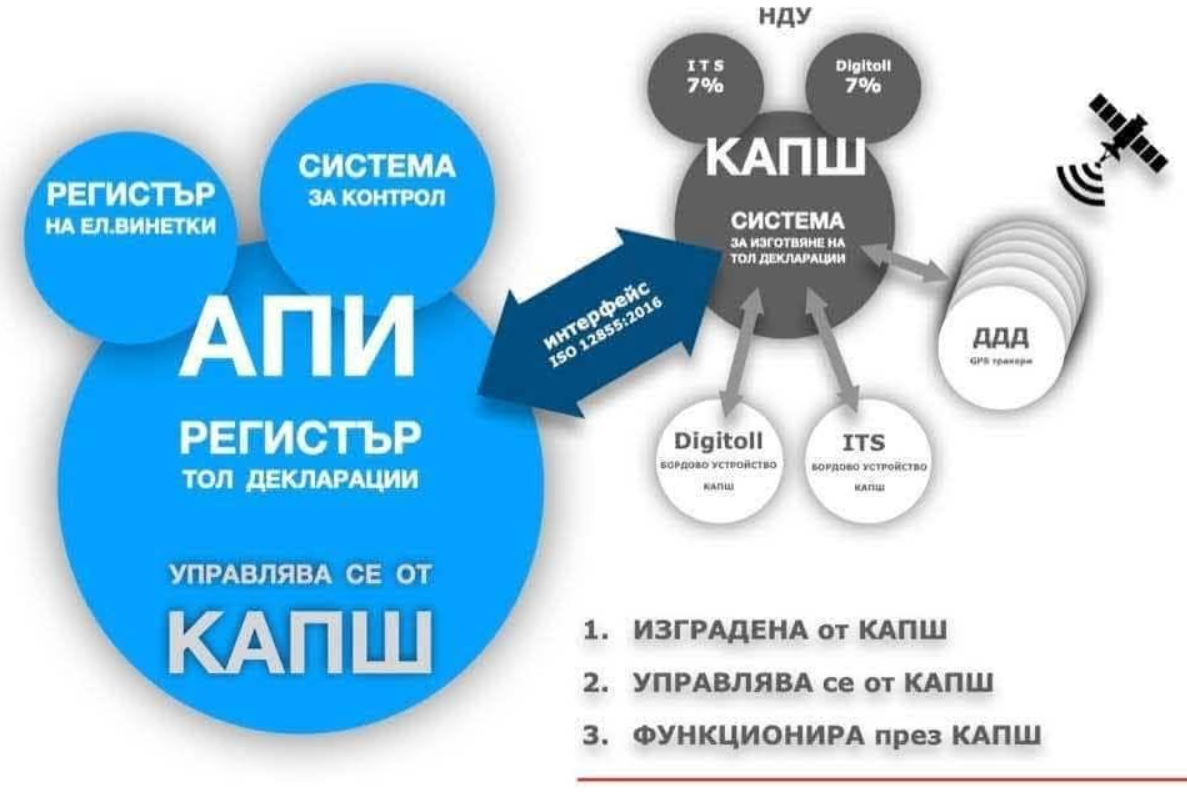
Предлага се нова изпълнителна агенция към Министерството на транспорта да събира информация от камерите на МВР , общините и тола.
Но МВР и сега разполага с тази информация и я използва оперативно.
Има създаден денонощен координационен център с участието на всички институции.
Какъв е смисълът информацията да отива от МВР в Министерството на транспорта и след това отново да се връща в МВР?
Още по-съществено е, че една изпълнителна агенция към Министерството на транспорта няма надведомствени правомощия, за да дава задължителни указания на МВР.
Получава се информационен кръг:
МВР → Министерство на транспорта → МВР, без да е ясно кой реално взема решението и кой носи отговорност.
2. Вместо един контролен орган остават няколко
В предложения модел продължават да съществуват:
* МВР със своите контролни функции;
* Изпълнителна агенция „Автомобилна администрация“-контрол върху фирмите, ГТП и др.
* Държавната агенция БДП, която трябва да контролира институциите;
* Нова изпълнителна агенция „Транспортен оператор“. (Няма никаква логика една част от Националното тол управление да бъде обособявано като самостоятелна агенция, при положение че до момента то успешно функционира като част от Агенция „Пътна инфраструктура“.)
Това не е единен контролен орган. Това е увеличаване на броя на участниците.
Вместо да стане ясно кой управлява риска, кой контролира и кой носи отговорност, се създават още институционални граници.
3. Каква е ролята на държавната агенция?
Държавната агенция БДП остава, за да контролира институциите как изпълняват задълженията си.
Но ако тя няма реална роля в управлението на риска и необходимите правомощия за въздействие, се превръща в още един административен слой.
Така получаваме ситуация, в която:
едни контролират движението, други контролират фирмите в транспорта, трети контролират институциите, а четвърти събират информацията.
И накрая не е ясно кой носи персоналната отговорност за резултата.
4. Това не е единният контролен орган, за който говореха експертите
Важно е да се направи разграничение.
Когато експертите говореха за единен контролен орган, ставаше дума за обединяване на контрола върху бизнес транспорта – товарните автомобили, автобусите и специализираните превози.
Това няма нищо общо с хибридната структура, която сега се предлага.
Следователно не бива обществото да бъде подвеждано, че предложеният модел реализира идеята за единен контролен орган.
Той не я реализира.
5. Защо е необходима нова агенция „Транспортен оператор“?
Ако целта е създаване на информационен хъб, няма нужда от цяла нова агенция.
Такова звено може да бъде създадено в рамките на вече съществуваща структура – като дирекция или специализирано звено.
Създаването на нова агенция означава ново ръководство, администрация, разходи и още една граница между институциите.
Освен това една изпълнителна агенция няма необходимия ранг и правомощия, за да управлява надведомствено национална система за пътна безопасност.
6. Ако ще има информационен хъб, той трябва да бъде там, където се използва информацията
Ако информацията от камерите ще се използва основно за контрол и санкции, нейният естествен оперативен център е МВР.
Няма логика информацията, с която МВР вече разполага, да бъде изваждана от системата му, да се изпраща в Министерството на транспорта и след това отново да се връща в МВР.
Ако ще има информационен хъб – той трябва да бъде там, където се вземат оперативните решения.
7. Но и пълната централизация в МВР не е единственото решение
Институтът за пътна безопасност не счита, че всичко задължително трябва да бъде прехвърлено в МВР.
Пълната централизация също носи рискове – концентрация на власт, липса на независим контрол и опасност от самоконтрол.
Затова въпросът не е просто „МВР или Министерството на транспорта?“
Въпросът е:
Кой модел гарантира най-добро управление на риска, контрол и ясна отговорност?
8. Има два разумни изхода
Първият: държавната агенция по безопасност на движението по пътищата да бъде оздравена и реално да се превърне в център за управление на риска. В нея може да бъде интегриран и информационният компонент (дигиталното ядро)
Вторият: ако държавата реши, че пътната безопасност трябва да бъде изцяло управлявана от основния оперативен играч, функциите да бъдат централизирани в МВР.
Но при този вариант държавната агенция по безопасност на движението по пътищата вече няма самостоятелно основание да съществува. И тогава се създава Изпълнителна ангенциа в МВР включваща НТУ и ДАБДБ
И двата модела са възможни. Въпросът е държавата да избере стратегия, а не да създава поредната структура.
9. Правителството променя концепцията, без да го казва
В представения на правителството план, разработен на базата на предложената от Института за пътна безопасност концепция, се говори за „бъдеща нова структура“, но не е записано създаването на нова изпълнителна агенция.
Ако още тогава беше ясно, че става дума за поредна агенция, Институтът категорично би възразил.
Защото основният въпрос е:
Защо при заявена цел за оптимизация броят на институциите трябва да се увеличава?
И когато се създават нови структури без ясна необходимост и без ясни правомощия, неизбежно възниква съмнението дали целта е реформа или създаване на нови административни позиции или заличаване на извършени престъпления от Националното тол управление.
Екип на ИПБ

СТАНОВИЩЕ относно Икономическата целесъобразност, трафика и рисковете пред намерението за отдаване на основни пътни обекти и автомагистрали в България на концесия

1. ВЪВЕДЕНИЕ И ПОСТАВЯНЕ НА ПРОБЛЕМА
Обявените намерения за отдаване на големи пътни обекти и автомагистрали на концесия повдигат повече въпроси, отколкото дават отговори. Всяка концепция за пътна концесия се базира на фундаменталния въпрос за финансовата самоиздръжка през потребителските такси.
За да се определи стойността и икономическата жизнеспособност на една пътна концесия, най-важният показател е реалният автомобилен трафик – колко превозни средства преминават, в какви часови диапазони и с каква интензивност.
Тук възниква ключовият въпрос: Кой и на каква база ще определя трафика, върху който ще се изчисляват финансовите параметри на бъдещите концесии? Това не е просто технически детайл. Това е основата, върху която се определя дали една сделка е икономически изгодна за държавата, или е структурирана в полза на частния оператор.
2. ХРОНОЛОГИЯ НА НЕУСПЕШНИТЕ ПРОУЧВАНИЯ И ОПИТИ В БЪЛГАРИЯ
България има богат исторически опит с опитите за концесиониране на пътната мрежа. Анализът на натрупаната практика през последните две десетилетия показва ясната причина, поради която до момента у нас няма реализирана пътна концесия: интензивността на трафика на по-голямата част от мрежата е недостатъчна, за да покрие необходимите капиталови и експлоатационни разходи без държавна субсидия.
Тази хронология категорично показва: предходните правителства не са се отказали от концесиите поради липса на политическо желание, а поради обективна липса на икономическа логика без пряка държавна намеса.
3. МОДЕЛЪТ „ПЕЧАЛБАТА Е ЧАСТНА, РИСКЪТ – ЗА ДЪРЖАВАТА“
Тъй като реалният трафик в преобладаващата си част от мрежата не покрива инвестициите, кандидатите за концесионери неизбежно изискват правни и финансови механизми за защита:
1. Държавна гаранция за минимален трафик – ако преминаващите автомобили са по-малко от заложените в прогнозата, държавата доплаща разликата от бюджета.
2. Смесено (хибридно) финансиране – държавата осигурява значителна част от грантовото финансиране за строителство, а концесионерът събира таксите за поддръжка и печалба.
При този сценарий концепцията за концесия се обезсмисля: Ако държавата трябва да финансира изграждането и да гарантира приходите при нисък трафик, то защо пътят се предава на частен оператор?
При подобно поставяне на рамката се възпроизвежда най-порочният модел:
* За частния концесионер: Гарантирана норма на възвръщаемост без реален пазарен риск.
* За държавата и данъкоплатците: Поемане на строителния риск, финансовите дефицити и изплащането на компенсации при неизпълнени прогнози за трафика.
4. ИЗИСКВАНИЯ НА ИНСТИТУТА ЗА ПЪТНА БЕЗОПАСНОСТ
За да се предотврати ощетяването на публичния интерес и нанасянето на щети върху държавния бюджет, Институтът за пътна безопасност настоява за пълна транспарентност. Преди задействането на каквато и да е процедура за отдаване на концесия на пътни обекти, публично следва да бъдат представени независими международни анализи относно:
1. Реалния автомобилен поток (проведен чрез сертифицирани системи за замерване, а не субективни прогнози).
2. Прогнозираните приходи от такси (ТОЛ и винетки).
3. Необходимите първоначални и последващи капиталови инвестиции.
4. Реалния срок за възвръщаемост на капитала.
5. Точния размер на очакваното държавно съфинансиране или компенсации.
6. Пълна оценка на риска за държавния бюджет при неблагоприятни сценарии.
5. ЗАКЛЮЧЕНИЕ
Отдаването на пътни обекти на концесия в условия на недостатъчен трафик превръща концесионера в обикновен събирач на такси с гарантирана от държавата печалба.
Ако държавата трябва да осигури средствата за изграждането на дадена автомагистрала или съоръжение и след това да гарантира приходите на концесионера, публичното говорене за „привличане на частен капитал“ е дезинформация. Институтът за пътна безопасност призовава за спиране на всички процедури до изготвянето и публичното оповестяване на независими, публично достъпни икономически и трафик анализи.
Екип на ИПБ
„Мегареформа“ или медиен балон? СТАНОВИЩЕ на Института за пътна безопасност

Защо премиерът премълча същността на плана за пътна безопасност
Българското общество стана свидетел на поредното гръмко изрецитирано слово. Министър-председателят обяви създаването на „мегаструктура“ и „единен контролен орган“ за пътна безопасност.
Истината зад думите: Нова мегаструктура НЯМА. Реален единен орган НЯМА.
Това, което се представя за „революция“, е просто механично разделяне на Националното тол управление между две министерства (МВР и МТС). Прехвърлянето на чиновници и компютри от една сграда в друга не спасява човешки животи на пътя.
Голямото премълчаване: Къде е истинската реформа?
В предоставения План за действие реалната промяна е записана още в точка:
1.1: Държавната агенция „Безопасност на движението по пътищата“ (ДАБДП) да прерасне от координиращ орган в проактивна и контролираща структура.
ДАБДП да управлява риска и да задължава ведомствата да изпълняват конкретни мерки.
Публичният ресурс да се инвестира само там, където рискът е най-висок, въз основа на реални данни.
Защо премиерът премълча това?
Защо пред медиите се лансира пренареждането на административни кубчета, а се спестява фундаменталната промяна на философията – от безконтролно харчене към управление на риска?
Фактът, че министър-председателят обявява чиновническо преструктуриране вместо същинската реформа, буди силно съмнение, че този план за действие въобще има намерение да бъде изпълнен.
Трите фундаментални липси в плана на правителството
Институтът за пътна безопасност категорично заявява, че планът страда от критични пропуски, които го обричат на неуспех:
1. НЯМА ЯСНИ РЕЗУЛТАТИ: Не е посочено какво точно се цели – с колко процента ще намалеят загиналите и ранените на пътя.
2. НЯМА СРОКОВЕ: Не е ясно кога във времето се очаква тези мерки да дадат реален ефект.
3. НЯМА ОТГОВОРНОСТ (Най-важният пропуск!): За пореден път не се посочва КОЙ носи персонална и институционална отговорност за изпълнението на плана и за пътната безопасност в България.
Прехвърлянето на чиновници НЕ спира катастрофите!
Преместването на един служител от едно ведомство в друго:
НЕ намалява скоростта;
НЕ спира пияните и дрогираните водачи;
НЕ обезопасява опасните участъци;
НЕ прави данните от камерите достоверни.
Нашият извод:
Пътната безопасност – превърната в машина за глоби
Зад така наречената „мегареформа“ ясно прозира истинското разбиране на правителството за пътната безопасност: тя не се разглежда като система за спасяване на животи, а като инструмент за по-висока събираемост, повече камери и повече глоби.
Екип на Институт за пътна безопасност

СРАВНИТЕЛЕН АНАЛИЗ на Институт за пътна безопасност

БЪЛГАРИЯ НЯМА УСТОЙЧИВА ТРАНСПОРТНА СИСТЕМА ЗА НАМАЛЯВАНЕ НА ЖЕРТВИТЕ ПО ПЪТИЩАТА
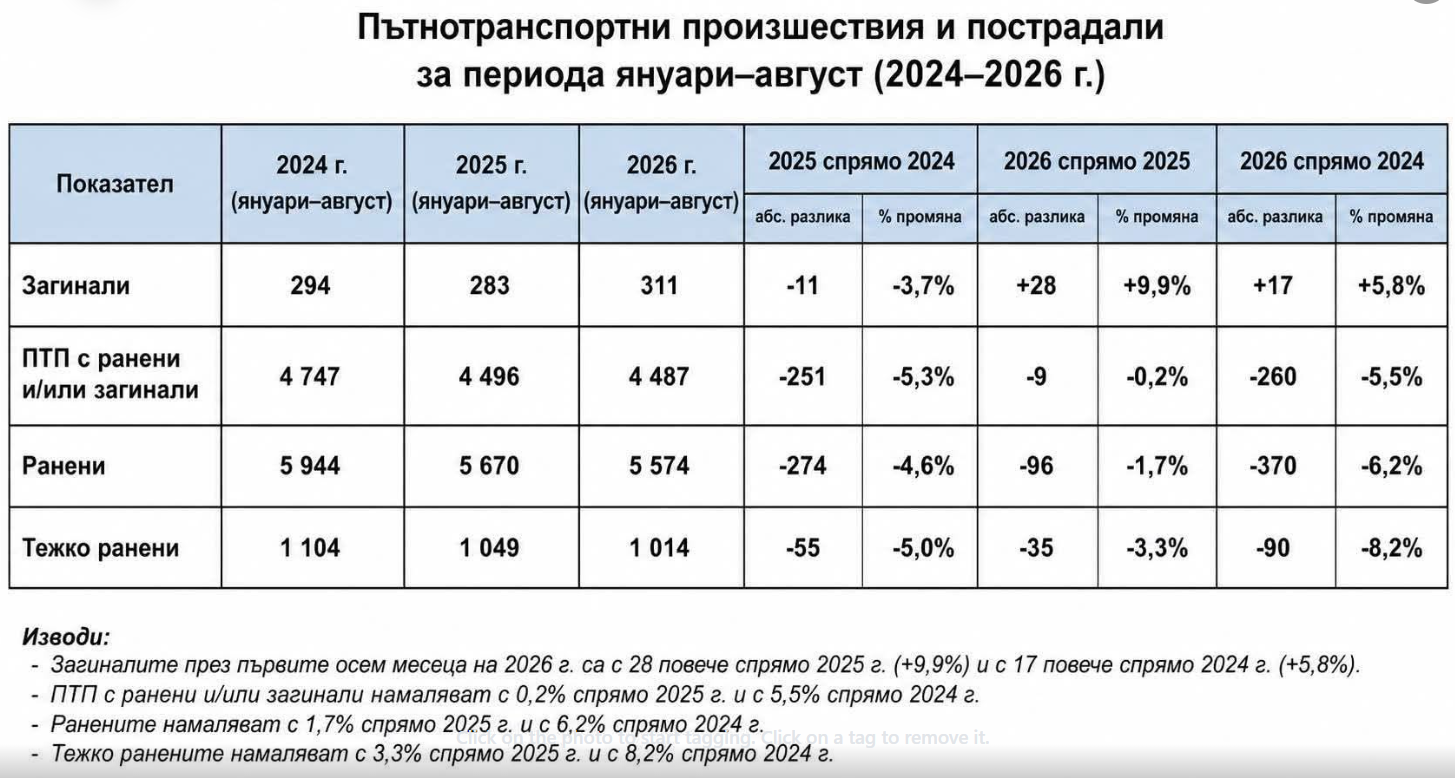
Институтът за пътна безопасност направи сравнителен анализ на официалните статистически данни на МВР за първите осем месеца на 2024, 2025 и 2026 г.
Данните показват не устойчива тенденция към подобряване на пътната безопасност, а нестабилност на системата.
За целия период 2024–2026 г. ПТП с пострадали намаляват с 5,5%, а ранените – с 6,2%.
Загиналите обаче се увеличават с 5,8%.
Това е ключовата аномалия.
През 2025 г. загиналите са с 11 по-малко спрямо 2024 г. (−3,7%), но през 2026 г. те скачат с 28 спрямо 2025 г. (+9,9%). Така през 2026 г. загиналите вече са 17 повече спрямо 2024 г. и 27 повече спрямо 2025 г..
АВГУСТ ПОКАЗВА ОЩЕ ПО-НЕОБИЧАЙНА КАРТИНА
При самостоятелно разглеждане на август:
* 2024 г. – 46 загинали
* 2025 г. – 47 загинали
* 2026 г. – 37 загинали
Това означава:
−21,3% спрямо август 2025 г. и −19,6% спрямо август 2024 г.
Само по себе си това е положителен резултат. Но той трудно може да бъде обяснен с промяна в цялостната тенденция на системата, защото за първите осем месеца на 2026 г. загиналите са значително повече, а не по-малко.
Именно затова августовският резултат трябва да бъде изследван, а не просто представян като доказателство за успех.
КАКВО НИ КАЗВА ТАЗИ СТАТИСТИКА?
В една добре управлявана транспортна система обичайно се наблюдава последователна зависимост: по-малко нарушения и рисково поведение → по-малко ПТП → по-малко тежки ПТП → по-малко ранени → по-малко загинали.
В България през последните три години виждаме разминаване между тези показатели:
ПТП с пострадали ↓
Ранени ↓
Загинали ↑
Това не е доказателство само по себе си за статистическа грешка. То е сигнал за аномалия, която изисква обяснение.
Възможните хипотези са две: нестабилност на транспортната система или проблеми с пълнотата, своевременността и методологията на статистическото отчитане.
Допълнителен проблем е промяната в публичното информиране от страна на МВР. Наблюдава се забавяне при публикуването на информация за някои тежки ПТП, в отделни случаи с повече от 24 часа. Самото МВР изрично посочва, че данните са динамични и се променят при актуализиране на статуса на произшествията и пострадалите.
Липсата на навременна информация обаче не променя реалността на пътя – тя променя само това, което обществото вижда.
ВРЕМЕ Е ЗА РЕФОРМА, А НЕ ЗА УСПОКОЯВАНЕ
Август традиционно е месец с по-нисък обществен и политически натиск. Затова и временният спад на загиналите през август не трябва да се превръща в основание за самоуспокоение.
Напротив – точно сега е времето за реформа.
Правителството завършва четвъртия месец от управлението си и вече е необходимо да представи ясна програма, ясна посока и измерими цели за промяна на управлението на пътната безопасност.
Третият основен приоритет на правителството е именно овладяването на кризата по пътищата и промяната на мястото на България в европейската карта на пътната безопасност.
Данните за първите осем месеца на 2026 г. не показват, че тази промяна вече се случва.
Те показват, че се губи ценно време.
Институтът за пътна безопасност ще продължи да следи ежедневно статистиката на МВР и да анализира всяка аномалия.
Защото спокойствието в статистиката не винаги означава спокойствие на пътя. Понякога то може да бъде само „затишие пред буря“.
Екип на ИПБ

ГРАЖДАНСКАТА ОТГОВОРНОСТ ПОСКЪПВА, ВЪПРЕКИ ЧЕ ЧЕСТОТАТА НА ЩЕТИТЕ НАМАЛЯВА

Данните за последните 10 години поставят под сериозно съмнение логиката на предлагания бонус-малус модел
Данните за периода 2015–2024 г. показват една особено важна и трудно обяснима тенденция на пазара на задължителната застраховка „Гражданска отговорност“.
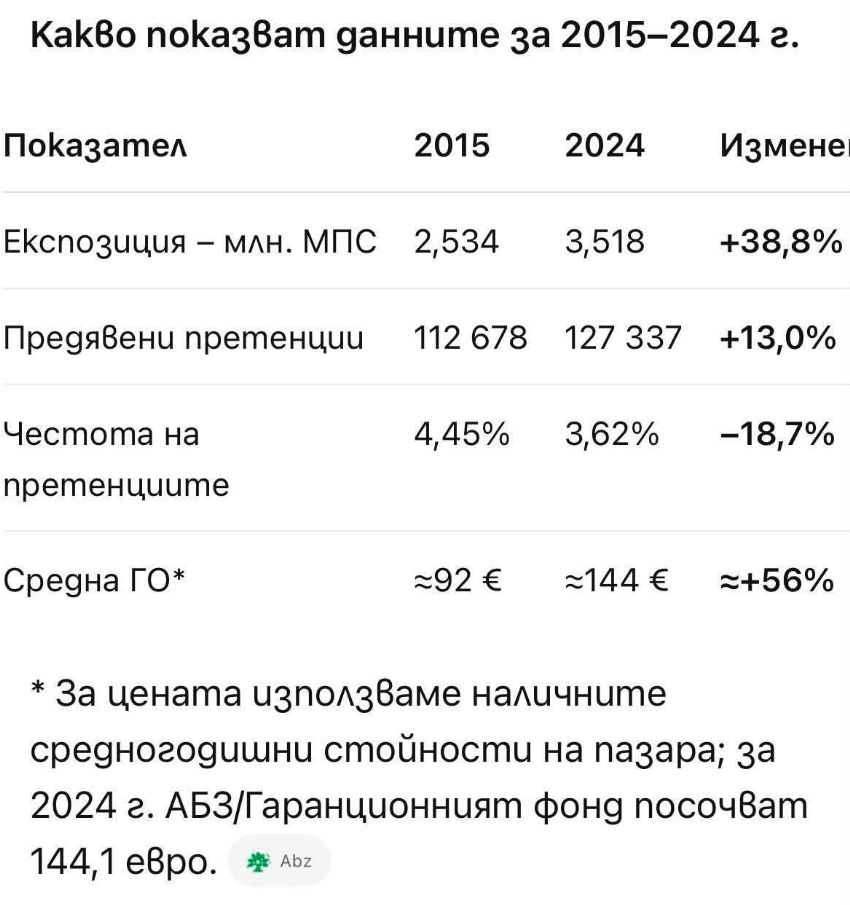
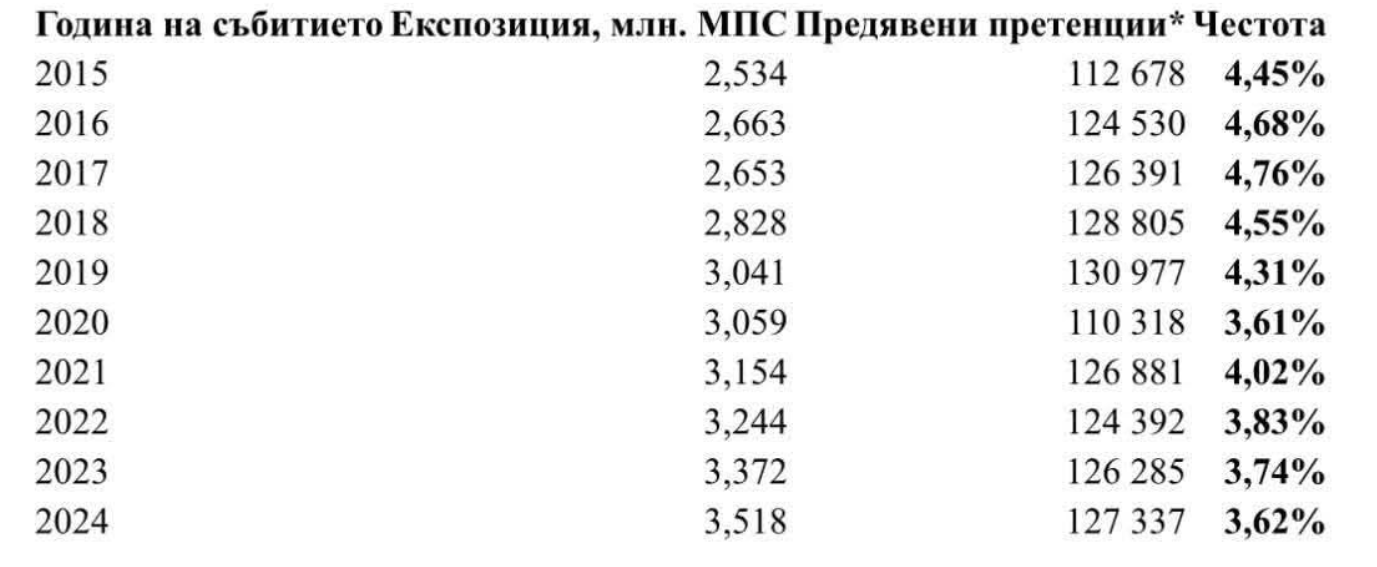
За десет години броят на застрахованите моторни превозни средства нараства с 38,8% – от 2,534 млн. на 3,518 млн. МПС.
В същото време честотата на предявените претенции намалява с 18,7% – от 4,45% на 3,62%.
Тоест имаме повече застраховани автомобили и по-ниска относителна честота на щетите.
И въпреки това цената на „Гражданска отговорност“ се увеличава.
По публично цитирани данни средната цена през 2015 г. е била около 180 лв., или приблизително 92 евро, докато средногодишната цена през 2024 г. е 144,1 евро.
Това представлява увеличение от приблизително 56,6%.
Данните за експозицията, предявените претенции и честотата са от предоставената статистика, а данните за цената са от публични пазарни данни. КФН публикува официалните данни за броя и стойността на предявените претенции по „Гражданска отговорност“.
Какво означава това?
Тук трябва да направим едно важно разграничение.
Абсолютният брой на предявените претенции не намалява – той се увеличава с 13%.
Но автомобилите в застрахователната експозиция се увеличават с почти 39%.
Следователно относителната честота на щетите намалява от 4,45% на 3,62%.
И точно това е същественото.
Ако имаме повече застраховани автомобили, но по-малка честота на щетите, би било логично да очакваме поне част от този ефект да се отрази благоприятно върху цената.
Вместо това за същия период средната цена на „Гражданска отговорност“ нараства с около 56,6%.
Това показва нещо много важно:
Броят на щетите сам по себе си не определя цената на застраховката.
И това е фундаменталният проблем при опита да се представи бонус-малус като механизъм, който чрез броя на нарушенията или щетите автоматично ще доведе до справедлива цена за всеки водач.
Една щета за 500 евро и една щета за 500 000 евро са една щета като брой, но са напълно различен финансов риск.
Затова:
Брой щети ≠ стойност на риска.
А още по-малко:
Повече щети ≠ автоматично по-скъпа застраховка, а по-малко щети ≠ автоматично по-евтина застраховка.
Самата Асоциация на българските застрахователи посочва, че върху цената влияят не само честотата на щетите, но и размерът на обезщетенията, цените на ремонтите, резервните части, медицинските услуги и други фактори.
Следователно въпросът към бонус-малус е много прост:
Как тази система ще докаже, че намаляването на броя на щетите при конкретен водач действително води до намаляване на неговия финансов риск и съответно до намаляване на цената на неговата застраховка?
Защото историческите данни за целия пазар показват точно обратното:
2015–2024 г.:
* +38,8% застраховани МПС;
* +13,0% предявени претенции;
* −18,7% честота на претенциите;
* +56,6% средна цена на „Гражданска отговорност“.
Това е аномалия, която не може да бъде обяснена само с броя на щетите.
И именно затова бонус-малус, изграден основно върху броене на нарушения и щети, без да отчита реалната стойност на риска, не може да бъде представян като достатъчен механизъм за справедливо ценообразуване и още по-малко като доказан инструмент за повишаване на пътната безопасност.
И най-важният въпрос:
Ако през десетгодишен период честотата на претенциите намалява с почти 19%, а цената на „Гражданска отговорност“ се увеличава с почти 57%, защо обществото трябва да вярва, че още една система за преразпределение на цената според броя на нарушенията автоматично ще направи застраховката по-справедлива и ще подобри пътната безопасност?
Това не е доказано. Именно това трябва да бъде доказано.
Екип на ИПБ

Бонус-малус за пътната безопасност или бонус-малус за застрахователя?

Анализът на данните за периода 2015–2024 г. показва едновременно нарастване на застрахованата експозиция с близо 39% – от 2,534 млн. МПС през 2015 г. до 3,518 млн. през 2024 г. – и намаляване на честотата на предявените претенции от 4,45% до 3,62%. Анализът показва, че развитието на риска по „Гражданска отговорност“ не се характеризира единствено с увеличаване на честотата на претенциите, а с промени в структурата и тежестта на щетите и със значителна хетерогенност между рисковите групи.
Именно тази хетерогенност създава икономическата основа за използването на бонус-малус като форма на experience rating – от сравнително усреднено тарифиране към по-прецизно разпределяне на цената според наблюдавания индивидуален риск. Историческият смисъл на подобен механизъм обаче не се изчерпва с по-точното ценообразуване. Чрез финансовия стимул историята на водача трябва да влияе върху бъдещото му поведение. Европейският парламент например определя бонус-малус като механизъм, който освен по-справедливи премии следва да създава стимул за безопасно шофиране и по-безопасно движение по пътищата.
Следователно е необходимо да се направи ясно разграничение между тарифирането на риска и управлението на риска. Такова не се прани от КФН.
Застрахователят има естествен интерес да установи кои водачи генерират по-висока очаквана щетимост. Но от гледна точка на обществения интерес бонус-малус има смисъл само ако финансовият механизъм създава стимул водачът да промени поведението си и да намали вероятността от следващо произшествие. Научните изследвания върху experience rating показват именно тази връзка – миналото поведение се използва като индикатор за бъдещия риск, а промяната на застрахователната премия създава стимул за по-внимателно поведение.
Данните ясно показват и друга съществена особеност – броят на претенциите не е равнозначен на размера на риска. Един водач може да има две малки имуществени щети, а друг – една претенция за тежко телесно увреждане със стойност, многократно надвишаваща първите две. Следователно историята на претенциите е силен предиктор за застрахователния риск, но не може механично да бъде превърната в измерител на опасното поведение на водача.
Особено показателна е разликата между имуществените и неимуществените вреди. При последните броят на претенциите е многократно по-малък, но финансовото им значение е непропорционално голямо, като периодът на развитие на щетите е значително по-дълъг. Това означава, че малък брой тежки телесни щети могат да определят съществена част от крайната загуба по портфейла. Поради това една бонус-малус система не следва да бъде конструирана единствено около броя или финансовия размер на вече настъпилите щети.
Честотата намалява, но това не означава автоматично, че рискът е намалял. Необходимо е да се разграничават честота и тежест. Стойността на риска зависи не само от това колко често възникват претенции, но и от последиците от тях, особено при телесни увреждания и смърт. Освен това последните години трябва да се разглеждат като години с незавършено развитие на щетите, което е особено важно при анализа на 2025 г.
От гледна точка на пътната безопасност възниква основният въпрос: какво реално променя поведението на водача? Ако бонус-малус реагира основно след настъпването на щета, той позволява на застрахователя по-точно да оцени и разпредели финансовия риск. Но ако не създава достатъчно силна връзка между конкретното рисково поведение и бъдещата цена на застраховката, неговият превантивен ефект остава ограничен. Научните изследвания върху застрахователни модели, използващи реално поведение, показват, че финансовите стимули, комбинирани с информация за поведението на водача, могат да доведат до измеримо намаляване на скоростните нарушения и други рискови действия.
Точно тук се намира съществената разлика между застраховане на риска и управление на риска. Ако системата само определя кой водач е по-скъп за застрахователя, тя изпълнява основно актюерска функция. Ако обаче чрез цената на застраховката мотивира водача да спазва правилата, да намалява скоростта и да избягва рисково поведение, тя се превръща и в инструмент на политиката за пътна безопасност.
Институтът за пътна безопасност счита, че застрахователният сектор следва да бъде съпричастен не само към финансовото управление на риска, но и към неговото реално намаляване. Повече от седем години Институтът наблюдава участието на застрахователния сектор в процесите по пътна безопасност и оценява това участие като недостатъчно. Натрупаните наблюдения на Института показват липса на достатъчна ангажираност на застрахователите с превенцията на пътнотранспортния травматизъм.
Това е особено важно именно при въвеждането на бонус-малус. Застрахователите разполагат с огромен информационен ресурс за щетимостта, честотата, тежестта и характеристиките на произшествията. Този ресурс не следва да служи единствено за отговор на въпроса „колко трябва да струва рискът“, а и на въпроса „как този риск да бъде намален“.
Заключение
Анализът за периода 2015–2024 г. показва нарастване на експозицията с близо 39% и едновременно намаляване на честотата на претенциите от 4,45% до 3,62%. Данните потвърждават, че рискът по „Гражданска отговорност“ е сложен и не може да бъде сведен единствено до броя на щетите.
Поради това бонус-малус не трябва да бъде разглеждан само като инструмент за по-прецизно ценообразуване.
Неговата обществена стойност се определя от способността му да превърне цената на застраховката във финансов стимул за по-безопасно поведение.
Ако системата само идентифицира рисковия водач и му определя по-висока цена, тя управлява финансовия риск на застрахователя.
Ако кара водача да промени поведението си и да намали риска от следващо произшествие, тогава тя изпълнява и своята превантивна функция.
Именно по този критерий следва да бъде оценявана и настоящата бонус-малус система.
Бонус-малус не трябва да бъде механизъм за по-прецизно преразпределяне на разходите между водачите. Той трябва да бъде механизъм за намаляване на риска по пътищата.
В противен случай получаваме бонус-малус за застрахователя, но не и бонус-малус за пътната безопасност.
Екип на ИПБ