

Бонус-малус за пътната безопасност или бонус-малус за застрахователя?
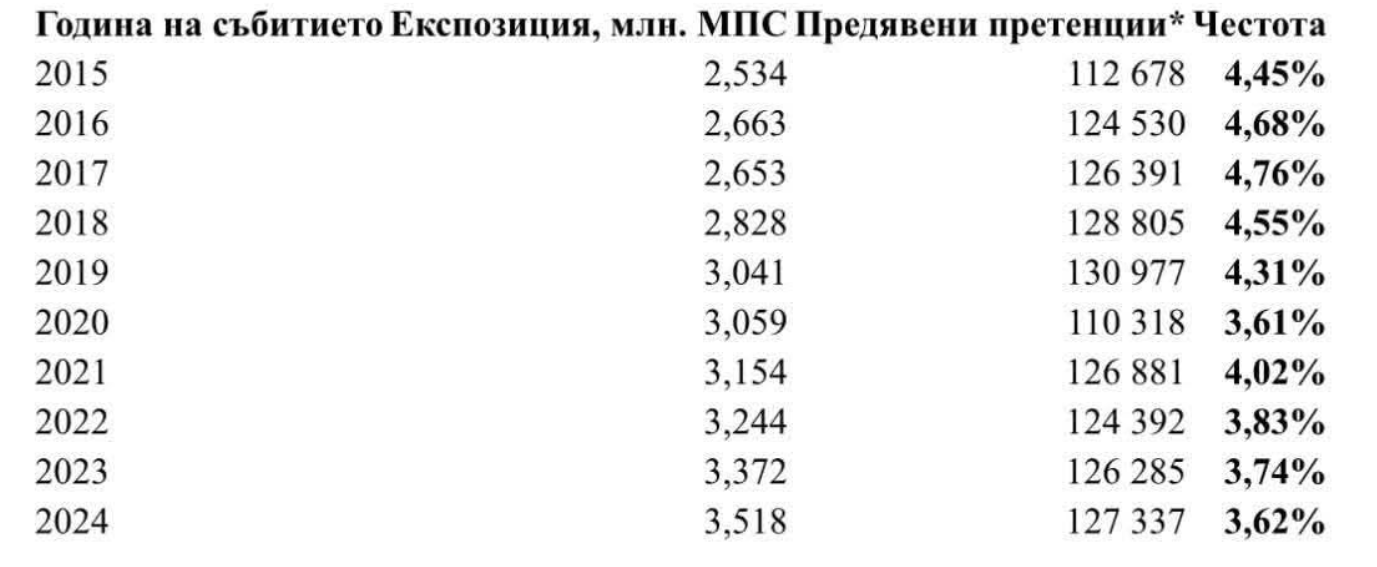
Анализът на данните за периода 2015–2024 г. показва едновременно нарастване на застрахованата експозиция с близо 39% – от 2,534 млн. МПС през 2015 г. до 3,518 млн. през 2024 г. – и намаляване на честотата на предявените претенции от 4,45% до 3,62%. Анализът показва, че развитието на риска по „Гражданска отговорност“ не се характеризира единствено с увеличаване на честотата на претенциите, а с промени в структурата и тежестта на щетите и със значителна хетерогенност между рисковите групи.
Именно тази хетерогенност създава икономическата основа за използването на бонус-малус като форма на experience rating – от сравнително усреднено тарифиране към по-прецизно разпределяне на цената според наблюдавания индивидуален риск. Историческият смисъл на подобен механизъм обаче не се изчерпва с по-точното ценообразуване. Чрез финансовия стимул историята на водача трябва да влияе върху бъдещото му поведение. Европейският парламент например определя бонус-малус като механизъм, който освен по-справедливи премии следва да създава стимул за безопасно шофиране и по-безопасно движение по пътищата.
Следователно е необходимо да се направи ясно разграничение между тарифирането на риска и управлението на риска. Такова не се прани от КФН.
Застрахователят има естествен интерес да установи кои водачи генерират по-висока очаквана щетимост. Но от гледна точка на обществения интерес бонус-малус има смисъл само ако финансовият механизъм създава стимул водачът да промени поведението си и да намали вероятността от следващо произшествие. Научните изследвания върху experience rating показват именно тази връзка – миналото поведение се използва като индикатор за бъдещия риск, а промяната на застрахователната премия създава стимул за по-внимателно поведение.
Данните ясно показват и друга съществена особеност – броят на претенциите не е равнозначен на размера на риска. Един водач може да има две малки имуществени щети, а друг – една претенция за тежко телесно увреждане със стойност, многократно надвишаваща първите две. Следователно историята на претенциите е силен предиктор за застрахователния риск, но не може механично да бъде превърната в измерител на опасното поведение на водача.
Особено показателна е разликата между имуществените и неимуществените вреди. При последните броят на претенциите е многократно по-малък, но финансовото им значение е непропорционално голямо, като периодът на развитие на щетите е значително по-дълъг. Това означава, че малък брой тежки телесни щети могат да определят съществена част от крайната загуба по портфейла. Поради това една бонус-малус система не следва да бъде конструирана единствено около броя или финансовия размер на вече настъпилите щети.
Честотата намалява, но това не означава автоматично, че рискът е намалял. Необходимо е да се разграничават честота и тежест. Стойността на риска зависи не само от това колко често възникват претенции, но и от последиците от тях, особено при телесни увреждания и смърт. Освен това последните години трябва да се разглеждат като години с незавършено развитие на щетите, което е особено важно при анализа на 2025 г.
От гледна точка на пътната безопасност възниква основният въпрос: какво реално променя поведението на водача? Ако бонус-малус реагира основно след настъпването на щета, той позволява на застрахователя по-точно да оцени и разпредели финансовия риск. Но ако не създава достатъчно силна връзка между конкретното рисково поведение и бъдещата цена на застраховката, неговият превантивен ефект остава ограничен. Научните изследвания върху застрахователни модели, използващи реално поведение, показват, че финансовите стимули, комбинирани с информация за поведението на водача, могат да доведат до измеримо намаляване на скоростните нарушения и други рискови действия.
Точно тук се намира съществената разлика между застраховане на риска и управление на риска. Ако системата само определя кой водач е по-скъп за застрахователя, тя изпълнява основно актюерска функция. Ако обаче чрез цената на застраховката мотивира водача да спазва правилата, да намалява скоростта и да избягва рисково поведение, тя се превръща и в инструмент на политиката за пътна безопасност.
Институтът за пътна безопасност счита, че застрахователният сектор следва да бъде съпричастен не само към финансовото управление на риска, но и към неговото реално намаляване. Повече от седем години Институтът наблюдава участието на застрахователния сектор в процесите по пътна безопасност и оценява това участие като недостатъчно. Натрупаните наблюдения на Института показват липса на достатъчна ангажираност на застрахователите с превенцията на пътнотранспортния травматизъм.
Това е особено важно именно при въвеждането на бонус-малус. Застрахователите разполагат с огромен информационен ресурс за щетимостта, честотата, тежестта и характеристиките на произшествията. Този ресурс не следва да служи единствено за отговор на въпроса „колко трябва да струва рискът“, а и на въпроса „как този риск да бъде намален“.
Заключение
Анализът за периода 2015–2024 г. показва нарастване на експозицията с близо 39% и едновременно намаляване на честотата на претенциите от 4,45% до 3,62%. Данните потвърждават, че рискът по „Гражданска отговорност“ е сложен и не може да бъде сведен единствено до броя на щетите.
Поради това бонус-малус не трябва да бъде разглеждан само като инструмент за по-прецизно ценообразуване.
Неговата обществена стойност се определя от способността му да превърне цената на застраховката във финансов стимул за по-безопасно поведение.
Ако системата само идентифицира рисковия водач и му определя по-висока цена, тя управлява финансовия риск на застрахователя.
Ако кара водача да промени поведението си и да намали риска от следващо произшествие, тогава тя изпълнява и своята превантивна функция.
Именно по този критерий следва да бъде оценявана и настоящата бонус-малус система.
Бонус-малус не трябва да бъде механизъм за по-прецизно преразпределяне на разходите между водачите. Той трябва да бъде механизъм за намаляване на риска по пътищата.
В противен случай получаваме бонус-малус за застрахователя, но не и бонус-малус за пътната безопасност.
Екип на ИПБ